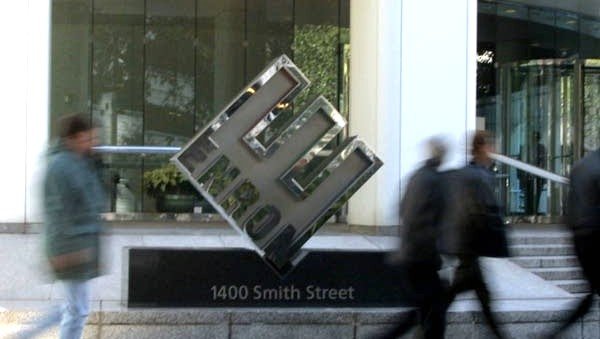


أعلنت شركة إنرون (Enron) إيرادات تجاوزت 100 مليار دولار في عام 2000، واحتلت المرتبة السابعة بين أكبر الشركات الأمريكية وفق تصنيف فورتشن بحسب الإيرادات. كانت الشركة تقدم نفسها باعتبارها نموذجًا جديدًا في قطاع الطاقة، يجمع بين تجارة الغاز والكهرباء والأسواق المالية والتكنولوجيا، فيما ارتفعت قيمة أسهمها إلى مستويات جعلتها محط اهتمام المستثمرين.
لكن خلف هذه الصورة كانت تتراكم ديون ومخاطر لا تعكسها البيانات المالية بوضوح، إلى أن أعلنت الشركة إفلاسها في 2 ديسمبر 2001، في واحدة من أشهر الأزمات المالية والمحاسبية في تاريخ الشركات الأمريكية.
البداية عبر خطوط أنابيب الغاز
بدأت قصة إنرون في عام 1985، بعد اندماج شركتين تعملان في خطوط أنابيب الغاز الطبيعي، بقيادة كينيث لاي. ومع تحرير أسواق الطاقة وتطور تجارة الغاز والكهرباء في الولايات المتحدة، اتجهت الشركة إلى توسيع نشاطها من نقل الطاقة إلى الوساطة التجارية، بحيث أصبحت تبرم عقودًا لشراء الطاقة وبيعها، وتدير المخاطر المرتبطة بتقلب الأسعار، ثم توسعت إلى مجالات أخرى، من بينها الاتصالات والمياه.
قاد جيفري سكيلينغ جانبًا مهمًا من هذا التحول، وساعد في تطوير نموذج يعتمد على التعامل مع الطاقة بوصفها سلعة يمكن تداولها بعقود مالية معقدة، وليس مجرد منتج يُنقل عبر الأنابيب. وقد منح هذا التوجه الشركة صورة المؤسسة المبتكرة التي تستطيع تحقيق الأرباح من الأسواق والعقود، حتى عندما لا تمتلك الأصول المادية المرتبطة بكل صفقة.
لكن التوسع السريع رفع أيضًا مستوى التعقيد في أعمالها، وأصبح تقييم بعض الأصول والعقود يعتمد على تقديرات داخلية بشأن الأرباح المستقبلية، ما جعل فهم الوضع المالي الحقيقي للشركة أكثر صعوبة على المستثمرين من خارجها.
كيف أخفت إنرون مشكلاتها المالية؟
لم يكن انهيار إنرون نتيجة صفقة خاسرة واحدة، بل ارتبط باستخدام أساليب محاسبية مضللة، وترتيبات مالية معقدة أخفت جانبًا من الديون والخسائر، في الوقت الذي أظهرت فيه التقارير صورة أكثر تفاؤلًا عن أداء الشركة.
اعتمدت إنرون، ضمن ممارسات أخرى، على كيانات وشراكات خاصة تُعرف باسم Special Purpose Entities، كان بعضها مرتبطًا بمسؤولين تنفيذيين في الشركة. واستخدمت هذه الكيانات في معاملات أتاحت نقل أصول والتزامات خارج الميزانية المعلنة، بينما ظلت المخاطر الاقتصادية الفعلية مرتبطة بإنرون. كما وُجهت اتهامات إلى مسؤولين بالتلاعب بالقيم المحاسبية لبعض الأصول وبعرض معلومات مالية مضللة على المستثمرين.
وتكمن خطورة هذه الممارسات في أنها لم تجعل قراءة البيانات المالية صعبة فحسب، بل أضعفت قدرة المستثمرين والمقرضين على تقييم حجم المخاطر التي تتحملها الشركة. وقد وثقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) اتهامات تتعلق بإخفاء الديون وتضخيم الأرباح والتلاعب بالتقارير المالية، وهي عناصر محورية في فهم انهيار الشركة.
لحظة الانهيار
في أغسطس 2001، استقال سكيلينغ من منصبه كرئيس تنفيذي، معللًا قراره بأسباب شخصية، فعاد كينيث لاي إلى قيادة الشركة التنفيذية. أثار هذا التغيير تساؤلات في الأسواق، لكنه لم يكن وحده كافيًا لكشف حجم الأزمة. وبعد أسابيع، ازدادت الضغوط عندما أعلنت إنرون في أكتوبر خسائر كبيرة، وكشفت عن تعديلات محاسبية وخفض في حقوق المساهمين، بالتزامن مع بدء الجهات التنظيمية فحص ممارساتها المالية.
وفي نوفمبر 2001، أعلنت الشركة أنها ستعيد إصدار بيانات مالية سابقة لتصحيح أرباح كانت قد أُعلنت عن أعوام سابقة، فيما تراجعت ثقة المستثمرين والمقرضين. ومع اتساع الشكوك حول الأرقام المنشورة، أصبح تمويل عمليات الشركة أكثر صعوبة، وتراجعت فرص إنقاذها من خلال صفقة اندماج مع شركة داينيجي (Dynegy) بعد أن انسحبت الأخيرة من الاتفاق المقترح.
في 2 ديسمبر 2001، تقدمت إنرون بطلب الحماية من الإفلاس بموجب الفصل الحادي عشر من قانون الإفلاس الأمريكي، وكانت آنذاك أكبر حالة إفلاس شركات في الولايات المتحدة.
من دفع ثمن الانهيار؟
امتدت آثار الأزمة إلى ما هو أبعد من المساهمين؛ فقد خسر موظفون وظائفهم ومدخرات تقاعد مرتبطة بأسهم الشركة، وتكبد المستثمرون خسائر كبيرة، بينما واجهت المؤسسات المالية وشركات التدقيق تدقيقًا قانونيًا وتنظيميًا واسعًا. كما أضرت القضية بسمعة شركة آرثر أندرسن، التي كانت تتولى تدقيق حسابات إنرون، وأصبحت ممارساتها في التعامل مع المستندات ذات الصلة بالقضية محورًا من محاور التحقيقات.
وأظهرت القضية أن وجود مدقق خارجي معروف لا يكفي وحده لضمان موثوقية التقارير المالية، إذا لم تكن هناك استقلالية فعلية في التدقيق، وإشراف جاد من مجلس الإدارة، وآليات واضحة للإبلاغ عن المخالفات. وقد ساهمت الأزمة، إلى جانب فضائح شركات أخرى، في تسريع الإصلاحات الأمريكية، ومنها قانون ساربينز–أوكسلي لعام 2002، الذي عزز متطلبات الرقابة على التقارير المالية ومسؤولية الإدارة والضوابط المحاسبية.
ما الدروس التي تقدمها أزمة إنرون؟
تكشف تجربة إنرون مجموعة من الدروس التي لا تزال مهمة للشركات والمستثمرين؛
- نمو الإيرادات لا يعني قوة الشركة: يجب تقييم الأداء بناءً على الأرباح الفعلية والديون والتدفقات النقدية،
- الرقابة المستقلة ضرورة وليست إجراءً شكليًا: يتطلب منع تضارب المصالح وجود تدقيق مالي مستقل
- الشفافية المالية أساس الثقة: إخفاء الالتزامات والتلاعب بالبيانات يحجب المخاطر مؤقتًا، لكنه قد يؤدي إلى انهيار ثقة المستثمرين والشركاء.
- الحوكمة الجيدة تحمي الشركة وأصحاب المصالح: وضوح المسؤوليات والإفصاح عن المخاطر والمساءلة الفعالة عوامل أساسية للحد من الأزمات المؤسسية.
في الختام، تبقى قصة اميراطورية إنرون تذكيرًا بأن السمعة المؤسسية لا تُبنى على الأرقام الكبيرة وحدها، وإنما على قدرة الشركة على شرح كيف حققت أرباحها، والإفصاح عن ديونها ومخاطرها، وإخضاع قرارات إدارتها لرقابة مستقلة وفعالة.